Faire des achats sur internet est devenu une habitude quotidienne, mais confier ses numéros de carte bancaire à des sites peu connus donne souvent des sueurs froides. Le risque de piratage ou de prélèvement abusif reste une réalité angoissante lorsque l’on valide un panier virtuel.
C’est précisément face à cette vulnérabilité numérique que les solutions de paiement éphémère prennent tout leur sens. Protéger son compte bancaire principal sans sacrifier la fluidité d’achat nécessite un outil de sécurité robuste et pensé pour tranquilliser l’utilisateur.
Comprendre le fonctionnement du service virtuel
Le concept repose sur une idée brillante et très facile à assimiler : ne jamais donner votre vrai numéro de carte bancaire sur internet. Ce service génère à la demande une carte de paiement fictive, dotée d’un numéro, d’une date d’expiration et d’un cryptogramme visuel (les trois petits chiffres au dos) totalement uniques. Cette empreinte bancaire jetable est liée à votre compte réel, mais elle agit comme un bouclier impénétrable.
D’un point de vue technique, c’est un logiciel dédié ou une application mobile qui se charge de faire le pont entre votre argent et le commerçant. Si un pirate informatique parvient à pirater la base de données de la boutique en ligne, il ne récupérera qu’une combinaison de chiffres périmée et inutilisable. C’est une barrière de protection extrêmement efficace contre les fraudes modernes qui ciblent les consommateurs en ligne.
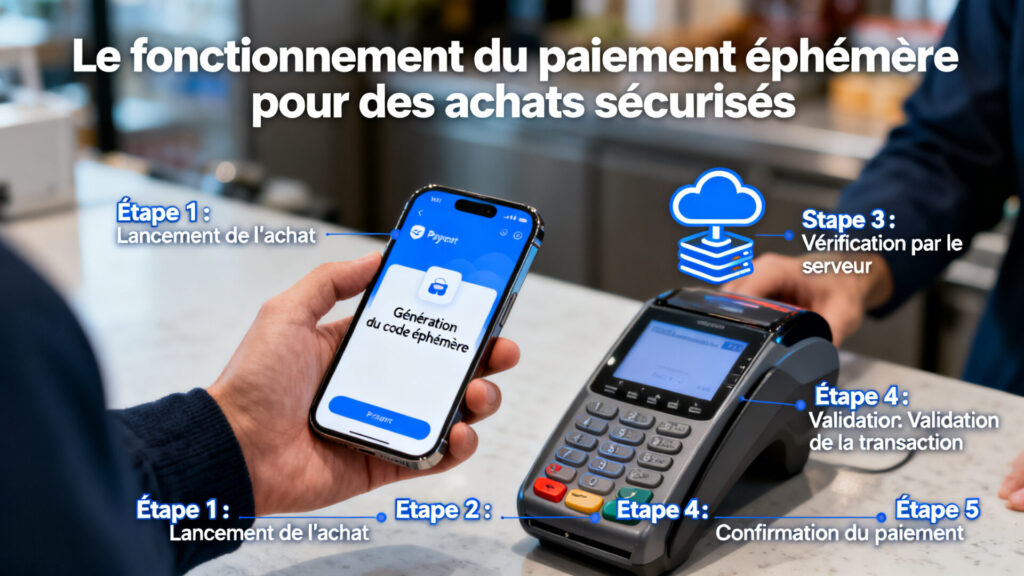
Le mécanisme de génération des numéros
La mise en route est d’une simplicité enfantine, ce qui rend le concept très accessible, même pour les personnes fâchées avec la technologie. Vous vous connectez à l’interface sécurisée, vous indiquez le montant exact de votre achat, et le système vous délivre immédiatement une combinaison numérique à usage unique. Il ne vous reste plus qu’à copier-coller ces informations sur la page de paiement du site marchand. Une fois la transaction validée, ce numéro virtuel s’autodétruit ou devient inactif pour tout autre achat.
Les situations parfaites pour dégainer cet outil
Il existe de multiples scénarios du quotidien où l’utilisation d’une solution de paiement dématérialisée s’impose comme une évidence. Voici les cas de figure où je vous recommande chaudement d’activer cette protection :
- Les boutiques en ligne inconnues : Lorsque vous dénichez une bonne affaire sur un site que vous visitez pour la première fois, la méfiance est de mise. L’utilisation d’un numéro éphémère vous garantit de ne pas vous faire vider votre compte.
- Les abonnements cachés : Beaucoup de sites proposent des offres d’essai gratuites à condition de renseigner sa carte. En générant un numéro limité à un très faible montant, vous bloquez automatiquement tout prélèvement indésirable à la fin de la période d’essai.
- Les achats sur des plateformes étrangères : Hors de nos frontières, les normes de sécurité informatique peuvent varier. Utiliser un plafond strictement défini évite les mauvaises surprises liées aux frais occultes ou aux fraudes massives.
Confrontation entre la carte classique et la version dématérialisée
Pour bien mesurer l’intérêt de ce système, il est intéressant de le comparer directement avec le bout de plastique que nous avons tous dans notre portefeuille. Les usages sont finalement très complémentaires, mais ils répondent à des besoins de sécurité fondamentalement différents.
| Caractéristique principale | Support physique traditionnel | Support virtuel jetable |
|---|---|---|
| Risque en cas de vol des données | Très élevé (nécessite une opposition immédiate) | Nul (le numéro est déjà invalide) |
| Contrôle du montant débité | Défini par le plafond mensuel global | Limité au centime près pour chaque achat |
| Durée de vie des identifiants | Plusieurs années (jusqu’à expiration) | Usage unique ou limité dans le temps |
| Utilisation en magasin physique | Indispensable et universelle | Totalement impossible |
Mon avis personnel sur l’utilité du système
On me demande très souvent : Pourquoi donc utiliser l’e-Carte Bleue LCL ? Ma réponse est sans appel : c’est le meilleur investissement possible pour sa tranquillité d’esprit. À titre personnel, je l’utilise pour absolument toutes mes transactions sur le web. Le fait de pouvoir verrouiller un montant spécifique m’a sauvé la mise plus d’une fois face à des e-commerçants peu scrupuleux qui tentaient de rajouter des assurances ou des frais de port cachés au dernier moment.
L’aspect psychologique joue un rôle massif. On ne tremble plus au moment de cliquer sur le bouton de validation. C’est un confort d’utilisation qui justifie amplement la petite manipulation supplémentaire requise pour générer le code. De plus, l’interface a été largement repensée au fil des années pour devenir très fluide et intuitive.
| Les gros points forts | Les petits inconvénients |
|---|---|
| Sécurité absolue contre le piratage | Une étape de plus lors du paiement |
| Maîtrise totale du budget dépensé | Incompatible avec certains achats spécifiques |
| Sérénité d’esprit face aux sites douteux | Nécessite une connexion internet pour l’application |
Les quelques limites techniques à garder en tête
Malgré toutes ses qualités, ce dispositif de sécurité n’est pas une solution miracle universelle. Il y a des situations bien précises où l’usage d’un moyen de paiement éphémère va carrément bloquer votre expérience consommateur :
- Les retraits de commandes physiques : Si vous achetez des billets de train, de concert, ou que vous louez une voiture, on vous demandera souvent de présenter la carte bancaire physique ayant servi au paiement. Avec un numéro jetable, c’est impossible et cela peut annuler votre réservation.
- Les paiements en plusieurs fois : Les algorithmes des sites marchands détectent souvent les numéros virtuels et refusent les facilités de paiement, car ils ne peuvent pas garantir que la carte sera encore valide le mois suivant pour prélever les mensualités restantes.
Le bouclier idéal pour votre sérénité financière
Opter pour un numéro bancaire jetable transforme radicalement la manière de consommer sur internet. La peur du piratage disparaît totalement au profit d’une maîtrise absolue de ses dépenses en ligne. Les informations sensibles de votre compte principal restent invisibles et inaccessibles pour les fraudeurs.
Même si ce dispositif demande une petite gymnastique d’utilisation au départ, le gain en matière de protection numérique est inestimable. C’est une habitude saine, comparable à attacher sa ceinture en voiture. Face à la multiplication des escroqueries digitales, s’équiper de ce type de barrière technologique n’est plus un simple luxe de connaisseur, mais une véritable nécessité pour protéger durablement son patrimoine financier.
FAQ
Il s’agit d’un service bancaire générant des numéros de carte virtuels à usage unique pour sécuriser les achats sur internet et éviter tout risque de piratage des données financières personnelles.
Le système demande de se connecter à une interface sécurisée et d’indiquer le montant précis de l’achat afin de générer une combinaison numérique unique qui devient inutilisable après la transaction.
Cette protection s’avère particulièrement pertinente lors d’achats sur des boutiques en ligne inconnues, pour bloquer les prélèvements d’abonnements cachés ou lors de transactions sur des plateformes étrangères aux normes de sécurité incertaines.
Les cartes virtuelles ne permettent pas le retrait de commandes physiques nécessitant la présentation de la carte d’origine, ni les paiements en plusieurs fois souvent bloqués par les algorithmes des marchands.
L’utilisation de ce dispositif apporte une tranquillité d’esprit totale et une maîtrise absolue du budget dépensé, rendant les informations bancaires sensibles invisibles aux fraudeurs malgré une légère manipulation supplémentaire requise.