Transmettre son patrimoine immobilier à ses enfants de son vivant est une préoccupation majeure pour de nombreuses familles. La fiscalité française impose souvent des coûts conséquents, poussant les parents à chercher des solutions légales pour alléger cette charge financière lors d’une succession.
Opter pour le démembrement de propriété permet de conserver l’usage de son logement tout en sécurisant la transmission. C’est précisément dans cette configuration que la question du coût de l’acte authentique et des diverses taxes prend une dimension stratégique primordiale.
Comprendre le mécanisme du démembrement de propriété
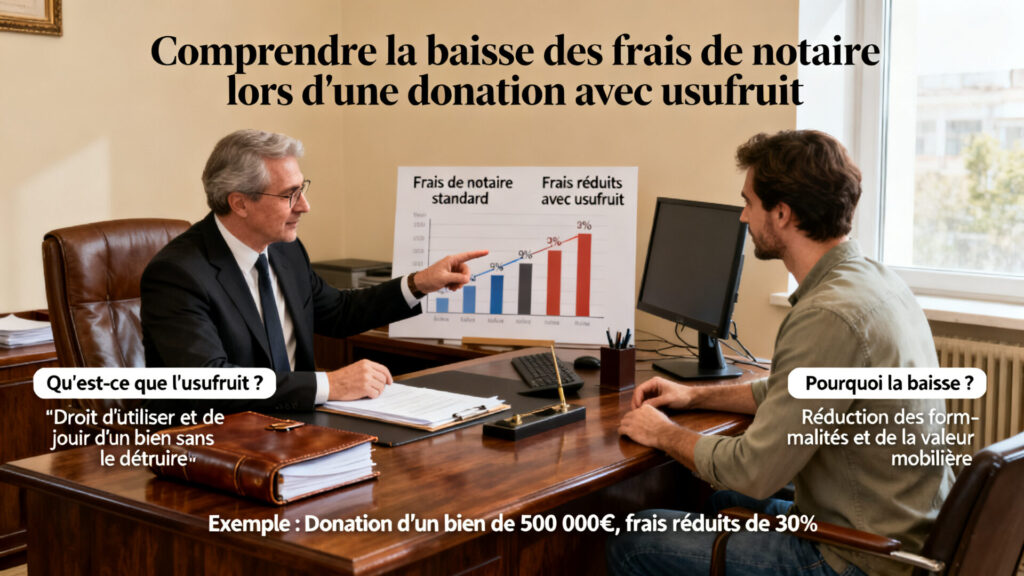
Pour mon propre entourage, j’ai souvent constaté que le jargon juridique pouvait faire peur. Pourtant, le concept est assez simple à vulgariser. La pleine propriété d’un bien immobilier se divise en deux droits distincts. D’un côté, nous avons l’usufruit, qui est le droit d’utiliser le bien, d’y habiter ou d’en percevoir les loyers. De l’autre côté, on trouve la nue-propriété, qui est le droit de posséder les murs et de pouvoir vendre le bien, à condition d’avoir l’accord de l’usufruitier.
Lorsqu’un parent décide de donner sa maison à ses enfants, il peut choisir de ne donner que la nue-propriété et de garder l’usufruit pour lui jusqu’à son décès. C’est une démarche que je trouve extrêmement intelligente. Elle protège le donateur qui ne peut pas être mis à la rue, tout en amorçant le transfert de patrimoine vers la génération suivante.
Le lien direct avec la facturation du notaire
On entend souvent les gens s’étonner des factures chez le notaire. Je me suis moi-même demandé : Pourquoi donc les frais de notaire changent-ils pour une donation avec usufruit ? La réponse réside dans la base de calcul. En France, les frais de notaire, qui sont en réalité majoritairement des impôts pour l’État, se calculent sur la valeur du bien transmis.
Puisque vous ne donnez pas la maison entière (la pleine propriété) mais seulement une partie de ses droits (la nue-propriété), la valeur transmise est mécaniquement plus faible. Par conséquent, l’assiette de calcul diminue, et la facture finale s’allège. C’est une logique purement mathématique imposée par l’administration fiscale.
L’impact de l’âge sur le coût final
Ce que je trouve fascinant dans ce système, c’est que la valeur de la nue-propriété n’est pas choisie au hasard. Elle dépend strictement de l’âge de l’usufruitier (le donateur) au moment de la signature de l’acte. Plus vous donnez jeune, plus votre usufruit a de la valeur, car statistiquement, vous allez en profiter plus longtemps. Inversement, la nue-propriété vaut moins cher, ce qui fait baisser les frais.
Voici un aperçu du barème fiscal officiel pour vous aider à y voir plus clair :
| Âge du donateur | Valeur de l’usufruit | Valeur de la nue-propriété transmise |
|---|---|---|
| Moins de 51 ans | 60 % | 40 % |
| De 51 à 60 ans révolus | 50 % | 50 % |
| De 61 à 70 ans révolus | 40 % | 60 % |
| De 71 à 80 ans révolus | 30 % | 70 % |
En observant ce tableau, on comprend tout de suite que réaliser cette opération avant 61 ans divise par deux la valeur taxable du bien par rapport à une donation classique. C’est un levier d’optimisation massif.
Dans quels cas précis utiliser cette méthode légale
De mon point de vue, cette stratégie n’est pas faite pour tout le monde, mais elle s’avère redoutable dans des situations bien précises. Si vous possédez une résidence principale ou un investissement locatif qui a pris beaucoup de valeur, le risque est de laisser à vos enfants une dette fiscale énorme à votre décès.
Je recommande d’y recourir si vos objectifs sont les suivants :
- Protéger votre conjoint en conservant ensemble l’usufruit du domicile conjugal grâce à une clause de réversion.
- Anticiper les droits de succession en profitant des abattements fiscaux (100 000 euros par parent et par enfant tous les 15 ans) appliqués sur une base réduite.
- Continuer à percevoir des revenus si le bien concerné est un appartement mis en location.
Les différents frais qui composent la facture totale
Il me semble crucial de démystifier l’expression « frais de notaire ». Quand on signe une donation avec réserve d’usufruit, l’argent versé ne va pas entièrement dans la poche de l’officier public. Loin de là ! La facture regroupe plusieurs éléments distincts qui varient selon la valeur de la nue-propriété.
Pour plus de clarté, j’ai décomposé pour vous la nature de ces frais :
| Type de frais | À quoi cela correspond-il ? |
|---|---|
| Les droits de mutation | Ce sont les impôts dus à l’État si la valeur dépasse l’abattement légal de 100 000 euros. |
| La taxe de publicité foncière | Une taxe perçue pour la mise à jour des registres immobiliers (environ 0,60% de la valeur). |
| Les émoluments du notaire | La véritable rémunération du notaire, encadrée par l’État via un barème dégressif. |
| Les débours | Le remboursement des frais avancés par le notaire pour obtenir diverses pièces administratives. |
L’importance de bien s’entourer
Même si la loi est claire, les calculs peuvent vite devenir un casse-tête. Le notaire joue ici un rôle de conseiller patrimonial incontournable. Il saura adapter les clauses de l’acte (comme l’interdiction d’aliéner ou le droit de retour) pour que la donation corresponde exactement à vos volontés familiales. Je conseille d’ailleurs d’éviter de faire ces démarches dans l’urgence. Prenez le temps de faire chiffrer l’opération par le clerc de notaire pour éviter les mauvaises surprises.
Une stratégie fiscale redoutablement efficace pour préparer l’avenir
Le système du démembrement représente, à mon sens, l’un des meilleurs outils du droit civil français. Il offre une transition patrimoniale douce, respectueuse de la sécurité matérielle des parents tout en allégeant considérablement le fardeau fiscal des héritiers. L’ajustement des frais selon l’âge prouve qu’une bonne anticipation est toujours récompensée financièrement. Attendre le dernier moment pour organiser sa succession expose les enfants à payer des droits sur l’intégralité du bien. En agissant tôt, vous divisez ces coûts de manière totalement légale et transparente, transformant une contrainte administrative en véritable cadeau pour les générations futures.
FAQ
Les frais de notaire sont calculés uniquement sur la valeur de la nue-propriété transmise, et non sur la pleine propriété. Cette base de calcul réduite permet ainsi de diminuer significativement le montant final à payer.
Le barème fiscal français lie la valeur de la nue-propriété à l’âge du donateur. Plus l’usufruitier est jeune au moment de la donation, plus la valeur imposable baisse, ce qui réduit mécaniquement la facture du notaire.
La facture globale du notaire comprend les impôts pour l’État appelés droits de mutation, la taxe de publicité foncière, les débours administratifs, ainsi que les émoluments qui constituent la véritable rémunération du professionnel du droit.
Non, au décès de l’usufruitier, l’usufruit s’éteint naturellement et rejoint la nue-propriété. Les enfants deviennent alors pleins propriétaires du bien immobilier sans avoir à payer de droits de succession supplémentaires ou de nouvelles taxes notariales.