Les achats en ligne font partie intégrante de notre quotidien, mais laisser traîner ses numéros de carte bancaire sur des serveurs distants donne très souvent des sueurs froides. Piratages massifs, fraudes à la carte ou abonnements cachés constituent des menaces réelles qui obligent à chercher des parades technologiques sérieuses.
Face à cette jungle numérique, le service de carte virtuelle proposé par la banque à l’écureuil s’impose comme un rempart particulièrement astucieux. Cette barrière de sécurité apporte un soulagement immédiat lors d’un paiement sur une boutique en ligne peu connue ou basée à l’étranger.
Qu’est-ce que ce fameux service virtuel ?
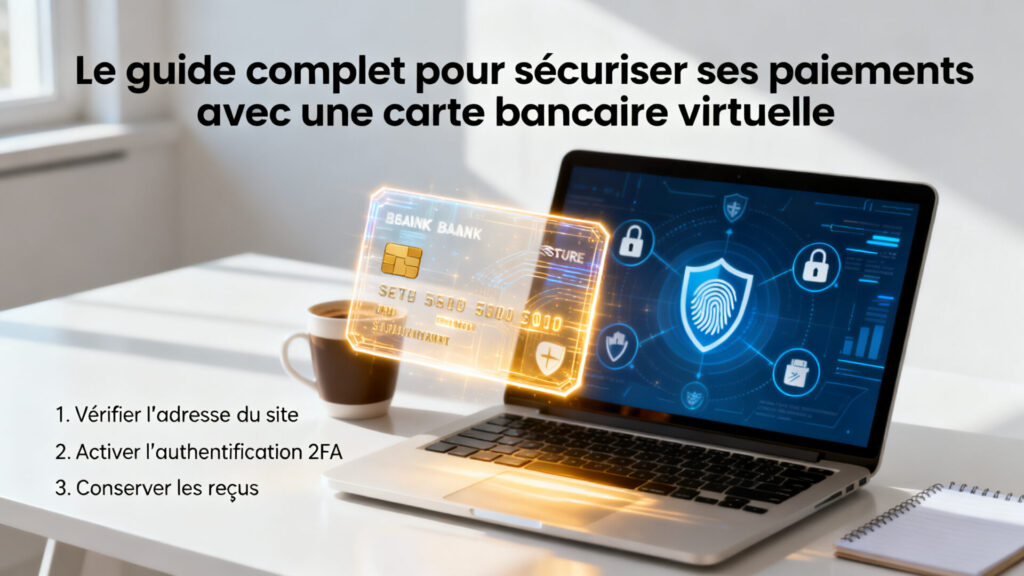
Pour faire simple, il s’agit d’une extension numérique de votre carte bancaire physique. Concrètement, au lieu de sortir votre véritable morceau de plastique de votre portefeuille pour copier les seize chiffres, la date d’expiration et le cryptogramme visuel, vous passez par un logiciel ou une application dédiée. Ce système génère des coordonnées bancaires éphémères à usage unique, ou dont la durée et le montant sont strictement limités.
Je trouve personnellement que c’est une invention technologique brillante. Le e-numéro qui est créé est directement relié à votre compte bancaire, mais il agit comme un bouclier intermédiaire. Si un pirate informatique réussit à s’introduire dans la base de données du site marchand sur lequel vous avez fait vos emplettes, il ne volera qu’une suite de chiffres désormais totalement inutilisable et obsolète. Vos véritables informations bancaires restent bien au chaud et totalement invisibles aux yeux d’internet.
Pourquoi donc utiliser l’e-Carte Caisse Épargne ?
Si vous vous demandez Pourquoi donc utiliser l’e-Carte Caisse Épargne ?, la réponse tient en un seul mot : la sérénité. À l’heure où les fuites de données font régulièrement la une de l’actualité tech, payer avec sa vraie carte revient presque à laisser les clés de sa maison sous le paillasson. En optant pour cette solution de paiement dématérialisée, vous reprenez le contrôle total sur vos finances.
Un rempart contre les mauvaises surprises
L’un des arguments qui m’a définitivement convaincu, c’est la protection contre les débits non autorisés. Vous est-il déjà arrivé d’acheter un produit très peu cher en ligne, pour vous rendre compte quelques semaines plus tard qu’une petite ligne dans les conditions générales vous avait abonné à un service mensuel hors de prix ? Avec ce système, c’est impossible. Puisque vous définissez vous-même le montant maximum autorisé pour la transaction virtuelle, le commerçant peu scrupuleux ne pourra techniquement pas prélever un centime de plus sur votre compte en banque.
Les situations où ce système sauve la mise
Dans la pratique, il y a des moments très précis où je refuse catégoriquement d’utiliser mes vraies coordonnées bancaires. Ce service de génération de numéros temporaires s’adapte à de nombreux scénarios de notre vie numérique.
- Les achats sur des sites inconnus ou étrangers : Lorsque je déniche une bonne affaire sur une boutique en ligne basée à l’autre bout du monde, ou sur un site dont l’interface ne m’inspire pas une confiance absolue, je génère un numéro unique. Si le site est douteux, mon compte est protégé.
- La souscription à des périodes d’essai : Beaucoup de services de streaming ou de logiciels proposent des essais gratuits de 30 jours, mais exigent une carte bancaire. En utilisant une e-carte plafonnée à un euro, je m’assure de ne pas être facturé automatiquement si j’oublie de résilier mon abonnement à temps.
Le bilan de mon utilisation quotidienne
Comme tout outil bancaire, cette solution de sécurisation des paiements possède ses grandes forces, mais aussi quelques légères lourdeurs qu’il faut prendre en compte avant de se lancer. J’ai résumé mon ressenti après plusieurs mois d’utilisation dans ce petit tableau récapitulatif.
| Aspects positifs de l’e-Carte | Petites contraintes à anticiper |
|---|---|
| Sécurité absolue : impossible de pirater le compte principal. | Manipulation supplémentaire avant chaque achat en ligne. |
| Contrôle total des montants avec le plafonnement manuel. | Incompatible avec certains achats (retraits de billets de train en gare). |
| Tranquillité psychologique face aux abonnements cachés. | Service parfois facturé selon la convention de compte choisie. |
La méthode pour générer ses numéros éphémères
Si la théorie semble complexe, la pratique a été grandement simplifiée par les développeurs de la banque. Au début, j’avais peur que ce soit une usine à gaz, mais l’interface est pensée pour être accessible et vulgarisée au maximum. Il n’est pas nécessaire d’être un as de l’informatique pour protéger son argent.
- Connexion au service sécurisé : Il suffit d’ouvrir l’application dédiée sur son smartphone ou de se connecter sur son espace client depuis un ordinateur, puis de s’authentifier avec ses identifiants habituels.
- Création de la carte virtuelle : On indique le montant exact de l’achat prévu (ou un plafond légèrement supérieur pour gérer les frais de port), ainsi que la durée de validité souhaitée pour ce numéro spécifique. L’application fournit instantanément le numéro, la date d’expiration et le code de sécurité (CVV) à copier-coller sur le site marchand.
Ce service face aux alternatives numériques actuelles
Il est légitime de se demander si cette option a toujours du sens à l’ère des banques mobiles qui proposent souvent des fonctionnalités similaires. Pour ma part, je considère que la Caisse d’Épargne garde un atout majeur : la centralisation. Avoir son compte principal, son épargne et son outil de paiement virtuel sécurisé au même endroit simplifie grandement la gestion comptable.
| Type de banque | Approche des cartes virtuelles | Mon ressenti utilisateur |
|---|---|---|
| Banques traditionnelles (Caisse Épargne) | Option intégrée à l’écosystème, liée directement au compte courant principal avec un haut niveau de garantie. | Rassurant et robuste. Parfait pour ne pas multiplier les ouvertures de comptes à droite à gauche. |
| Néobanques (Revolut, N26, etc.) | Génération de cartes virtuelles éphémères en un clic, souvent gratuitement dans les offres de base. | Très fluide, mais oblige à transférer des fonds régulièrement vers ce compte secondaire pour l’alimenter. |
Même si les néobanques sont très agressives sur la gratuité, le confort de ne pas avoir à jongler entre plusieurs applications bancaires justifie amplement l’utilisation de la plateforme virtuelle de son établissement bancaire historique.
Mon avis définitif sur ce bouclier de paiement
Pour moi, cette option de paiement dématérialisé reste un incontournable de la sécurité financière personnelle. Si l’application demande une très légère gymnastique d’adaptation lors des premiers achats, la tranquillité d’esprit qu’elle apporte au quotidien n’a tout simplement pas de prix. Je me suis fait la promesse de ne plus jamais saisir mes véritables coordonnées bancaires sur internet, et c’est un soulagement immense.
Bien entendu, les banques 100% en ligne livrent une concurrence féroce, mais pour quiconque souhaite conserver son écosystème au sein d’une banque classique de réseau, c’est une fonctionnalité hautement fiable et extrêmement protectrice. Ce rempart numérique demeure, à mes yeux, la stratégie la plus redoutable pour consommer en ligne sereinement, sans jamais exposer le fruit de ses économies.
FAQ
Il s’agit d’un service numérique générant des coordonnées bancaires éphémères pour vos paiements sur internet. Ce système agit comme un bouclier protégeant votre véritable carte contre d’éventuels piratages informatiques.
Oui, ce système offre une excellente sécurité. En créant un numéro unique et temporaire pour chaque achat, vos véritables informations bancaires restent invisibles, rendant toute tentative de fraude ou de piratage inefficace.
Absolument, ce système permet de bloquer les prélèvements abusifs. En définissant de manière autonome le montant maximum de la transaction virtuelle, aucun commerçant ne pourra prélever une somme supérieure au plafond fixé.
La création se fait très facilement depuis l’application mobile ou l’espace client en ligne. Il suffit d’indiquer le montant de la transaction et la durée de validité pour obtenir les numéros à utiliser.
Bien que très pratique, ce service virtuel reste incompatible avec certaines transactions spécifiques nécessitant la présentation physique de la carte, comme le retrait de billets de train aux bornes en gare.